


","ad_server_empresa":"Troop","alto":"90","ancho":"970","alto_mobile":null,"ancho_mobile":null,"image":"https://infobrisas-s3.cdn.net.ar/s3i233/2026/04/infobrisas/files/02/88/28889/a9da5427a2e92761677364c1035fad86e191ca3a181346b9b41438995e65adf8.webp","image_mobile":null,"url":"https://autenticar.mardelplata.gob.ar/","url_mobile":"https://autenticar.mardelplata.gob.ar/","target":"_blank","target_mobile":"_blank"},{"id":"132","zonas_id":"132","zona":"Horizontal 1","ad_server":"Ad Server Troop","denominacion":"MGP empleo H","banners_id":"423","banners_tipos_id":"1","banners_versiones_id":"1","version_banner":"Compartida ( Desktop y Mobile )","ad_server_empresa":"Troop","alto":"90","ancho":"970","alto_mobile":null,"ancho_mobile":null,"image":"https://infobrisas-s3.cdn.net.ar/s3i233/2026/04/infobrisas/files/02/89/28953/f627900f57420ab62dd274945ab5c5bc1dc509ead6fe22b846a8a86766e7f02e.webp","image_mobile":null,"url":"mdqdigital.mardelplata.gob.ar","url_mobile":"mdqdigital.mardelplata.gob.ar","target":"_blank","target_mobile":"_blank"},{"id":"132","zonas_id":"132","zona":"Horizontal 1","ad_server":"Ad Server Troop","denominacion":"MGP Monoxido h","banners_id":"429","banners_tipos_id":"1","banners_versiones_id":"1","version_banner":"Compartida ( Desktop y Mobile )","ad_server_empresa":"Troop","alto":"90","ancho":"970","alto_mobile":null,"ancho_mobile":null,"image":"https://infobrisas-s3.cdn.net.ar/s3i233/2026/04/infobrisas/files/02/89/28952/91ef9bf95c608e33f433170585690caf078d2a1275f0d53cda67d165440aeb50.webp","image_mobile":null,"url":"https://www.mardelplata.gob.ar/","url_mobile":"https://www.mardelplata.gob.ar/","target":"_blank","target_mobile":"_blank"},{"id":"132","zonas_id":"132","zona":"Horizontal 1","ad_server":"Ad Server Troop","denominacion":"MGP trapito h","banners_id":"438","banners_tipos_id":"1","banners_versiones_id":"1","version_banner":"Compartida ( Desktop y Mobile )","ad_server_empresa":"Troop","alto":"90","ancho":"970","alto_mobile":null,"ancho_mobile":null,"image":"https://infobrisas-s3.cdn.net.ar/s3i233/2026/04/infobrisas/files/02/89/28957/9ce0c6b4349e19b156bfae09ffd72e88e7c90ff2df64190196a688ab6e1e3f2b.webp","image_mobile":null,"url":"https://wa.link/g5e0rc","url_mobile":"https://wa.link/g5e0rc","target":"_blank","target_mobile":"_blank"}])
El Senado aprobó la Ley de Inocencia Fiscal II
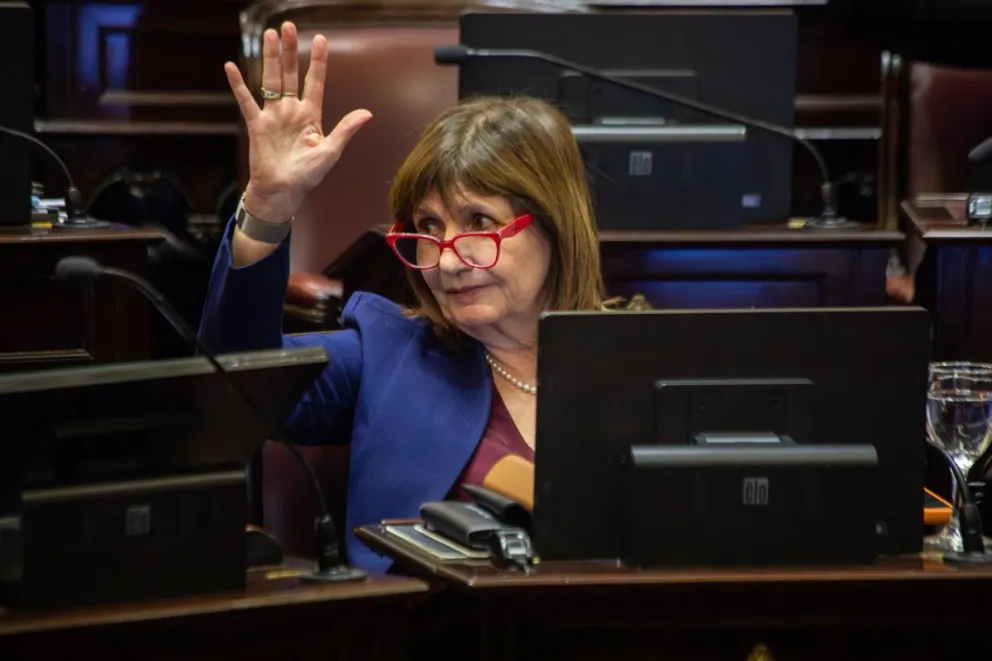
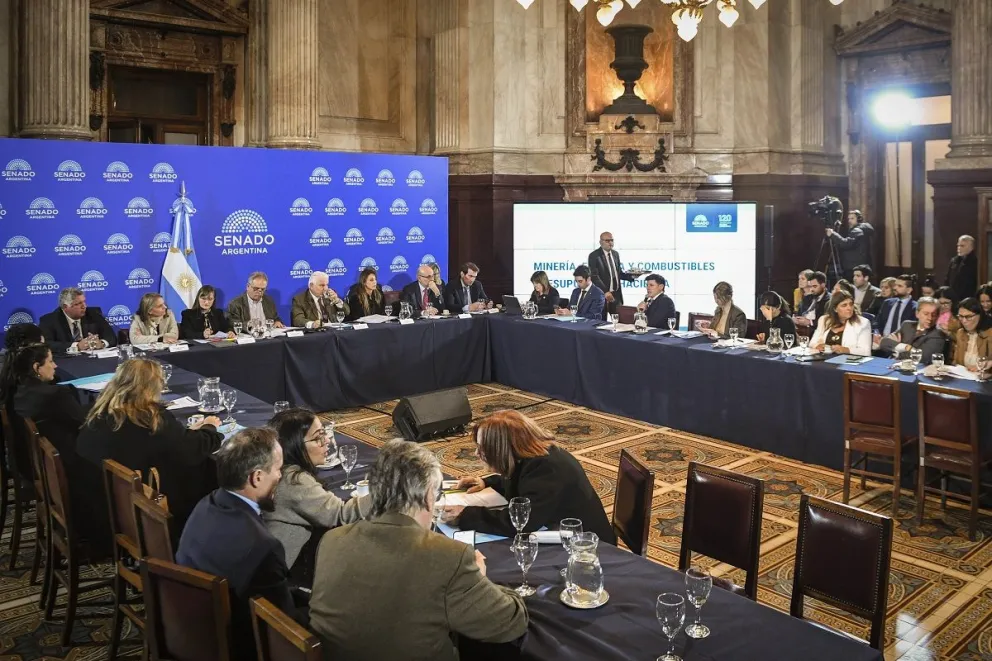
El Senado de la Nación aprobó en general la Ley de Inocencia Fiscal II, con 44 votos afirmativos y 23 negativos. La iniciativa modifica distintos aspectos del régimen tributario, entre ellos la modalidad simplificada de declaración jurada del Impuesto a las Ganancias, los plazos de prescripción y el régimen sancionatorio.
El proyecto ya había obtenido media sanción en la Cámara de Diputados, donde había sido aprobado con 139 votos a favor y 110 en contra. Con la aprobación del Senado, la iniciativa quedó convertida en ley.
Qué cambia con la Ley de Inocencia Fiscal II
Uno de los principales cambios está relacionado con el Régimen Simplificado del Impuesto a las Ganancias. La nueva normativa modifica las condiciones de acceso que contemplaba el esquema anterior y elimina los límites de ingresos y patrimonio que restringían su utilización.
La modificación busca establecer un mecanismo de determinación del impuesto basado principalmente en los ingresos y gastos declarados, reduciendo el peso de la información patrimonial dentro del procedimiento simplificado.
La ley también modifica el criterio utilizado para determinar cuándo existe una “discrepancia significativa” entre la información declarada por un contribuyente y los datos disponibles para el organismo recaudador.
Cambios en las presunciones y controles tributarios
Otro de los puntos de la normativa está vinculado con las presunciones utilizadas por la administración tributaria para detectar inconsistencias.
Según la explicación brindada durante el tratamiento legislativo, cuando la diferencia detectada alcanza determinados porcentajes pero se mantiene por debajo de un monto establecido, dejará de ser considerada una discrepancia significativa a los efectos previstos por el nuevo régimen.
El proyecto también establece modificaciones en materia de prescripción tributaria y sanciones, con cambios destinados a delimitar las condiciones bajo las cuales pueden avanzar determinadas actuaciones fiscales.
Los funcionarios públicos quedan excluidos
Durante el tratamiento legislativo se incorporó una modificación para excluir a determinados funcionarios públicos de los beneficios y presunciones contemplados por el régimen.
La restricción alcanza a funcionarios de distintos poderes del Estado y a personas que hayan desempeñado determinados cargos durante los cinco años anteriores a su adhesión al régimen. La modificación fue incorporada durante las negociaciones parlamentarias previas a la aprobación del proyecto.
La iniciativa recibió 44 votos afirmativos y 23 negativos en la Cámara alta. El respaldo incluyó a legisladores de La Libertad Avanza y distintos bloques aliados, mientras que los 23 votos negativos correspondieron al bloque peronista, según el relevamiento de la sesión.
Durante el debate, el oficialismo defendió la iniciativa como una modificación orientada a generar mayor previsibilidad para los contribuyentes y facilitar la exteriorización de ahorros.
Desde el peronismo, en cambio, se cuestionó el proyecto y se planteó que forma parte de una política que puede favorecer la incorporación de fondos no declarados al circuito formal. Estas son posiciones expresadas por los distintos sectores durante el debate legislativo.
Qué dijo Patricia Bullrich sobre la aprobación
La senadora Patricia Bullrich celebró la aprobación de la iniciativa a través de una publicación en redes sociales. “Inocencia Fiscal viene a proteger lo que es tuyo”, afirmó la legisladora, quien vinculó la nueva normativa con una crítica a las restricciones cambiarias y tributarias aplicadas durante anteriores administraciones.
Sus declaraciones forman parte de la posición política del oficialismo sobre el alcance de la ley y no constituyen, por sí mismas, una descripción técnica de sus efectos tributarios.
Uno de los argumentos utilizados por los impulsores de la reforma es que un esquema tributario con menores presunciones sobre el patrimonio puede facilitar que ahorros que permanecen fuera del circuito declarado ingresen al sistema formal.
La normativa establece además una fecha límite para acceder a determinados beneficios vinculados con la presunción de exactitud y el denominado “tapón fiscal”: el 31 de diciembre de 2027, de acuerdo con la explicación realizada durante el tratamiento en el Senado.
De esta manera, la reforma introduce cambios en la relación entre los contribuyentes y el organismo recaudador, al modificar los mecanismos de fiscalización, las presunciones y determinados criterios sancionatorios.




","ad_server_empresa":"Troop","alto":"301","ancho":"300","alto_mobile":null,"ancho_mobile":null,"image":"https://infobrisas-s3.cdn.net.ar/s3i233/2024/06/infobrisas/files/60/6092/a092cda02f38b2cb6e0941cba8ca9830f4e8226fb6b4d49a865d94fe87df2f44.webp","image_mobile":null,"url":"https://news.google.com/publications/CAAqBwgKMMGlmwswhbCzAw?hl=es-419&gl=AR&ceid=AR%3Aes-419","url_mobile":null,"target":"_blank","target_mobile":null}])
","ad_server_empresa":"Troop","alto":"250","ancho":"300","alto_mobile":null,"ancho_mobile":null,"image":"https://infobrisas-s3.cdn.net.ar/s3i233/2026/04/infobrisas/files/02/88/28888/43b269b0bbdeca4f7b1e34845e99d994e590ee820a470fb1b958f9055a266b04.webp","image_mobile":null,"url":"https://autenticar.mardelplata.gob.ar/","url_mobile":"https://autenticar.mardelplata.gob.ar/","target":"_blank","target_mobile":"_blank"},{"id":"111","zonas_id":"111","zona":"Destacada 2","ad_server":"Ad Server Troop","denominacion":"MGP Empleo","banners_id":"420","banners_tipos_id":"1","banners_versiones_id":"1","version_banner":"Compartida ( Desktop y Mobile )","ad_server_empresa":"Troop","alto":"250","ancho":"300","alto_mobile":null,"ancho_mobile":null,"image":"https://infobrisas-s3.cdn.net.ar/s3i233/2026/04/infobrisas/files/02/89/28954/495bfb3619265d24d3ad0ee77471036693d3c9ca6848e71b0aeebec30a3c4072.webp","image_mobile":null,"url":"mdqdigital.mardelplata.gob.ar","url_mobile":"mdqdigital.mardelplata.gob.ar","target":"_blank","target_mobile":"_blank"},{"id":"111","zonas_id":"111","zona":"Destacada 2","ad_server":"Ad Server Troop","denominacion":"MGP Monoxido","banners_id":"426","banners_tipos_id":"1","banners_versiones_id":"1","version_banner":"Compartida ( Desktop y Mobile )","ad_server_empresa":"Troop","alto":"250","ancho":"300","alto_mobile":null,"ancho_mobile":null,"image":"https://infobrisas-s3.cdn.net.ar/s3i233/2026/04/infobrisas/files/02/89/28951/527feb57764af57c414d61d167b43449a543c921889f9dcddaff0ce4ca955293.webp","image_mobile":null,"url":"https://www.mardelplata.gob.ar/","url_mobile":"https://www.mardelplata.gob.ar/","target":"_blank","target_mobile":"_blank"},{"id":"111","zonas_id":"111","zona":"Destacada 2","ad_server":"Ad Server Troop","denominacion":"MGP salud","banners_id":"432","banners_tipos_id":"1","banners_versiones_id":"1","version_banner":"Compartida ( Desktop y Mobile )","ad_server_empresa":"Troop","alto":"250","ancho":"300","alto_mobile":null,"ancho_mobile":null,"image":"https://infobrisas-s3.cdn.net.ar/s3i233/2026/04/infobrisas/files/02/89/28955/d6bb13b2cf1635d2833cb3e9f8865fe933c14ab38a8923e563e17b79e41693ba.webp","image_mobile":null,"url":"mardelplata.gov.ar/dispositivosaludentubarrio","url_mobile":"mardelplata.gov.ar/dispositivosaludentubarrio","target":"_blank","target_mobile":"_blank"},{"id":"111","zonas_id":"111","zona":"Destacada 2","ad_server":"Ad Server Troop","denominacion":"MGP trapito","banners_id":"435","banners_tipos_id":"1","banners_versiones_id":"1","version_banner":"Compartida ( Desktop y Mobile )","ad_server_empresa":"Troop","alto":"250","ancho":"300","alto_mobile":null,"ancho_mobile":null,"image":"https://infobrisas-s3.cdn.net.ar/s3i233/2026/04/infobrisas/files/02/89/28956/6fa1aef058a2cf309d8aabd71f78e6084d7245f0991377805b10c9fba24e7afd.webp","image_mobile":null,"url":"https://wa.link/g5e0rc","url_mobile":"https://wa.link/g5e0rc","target":"_blank","target_mobile":"_blank"}])
","ad_server_empresa":"Troop","alto":"300","ancho":"300","alto_mobile":null,"ancho_mobile":null,"image":"https://infobrisas-s3.cdn.net.ar/s3i233/2025/01/infobrisas/files/01/20/12058/c3002be019e3231dc245246e46ecd6f94fcd88edc7247e6954911971421431fc.webp","image_mobile":null,"url":"https://www.infobrisas.com/tag/25/la-ruta-del-sandwich","url_mobile":null,"target":"_blank","target_mobile":null},{"id":"6","zonas_id":"6","zona":"Notas Rotativo","ad_server":"Ad Server Troop","denominacion":"Ruta Helado","banners_id":"362","banners_tipos_id":"1","banners_versiones_id":"1","version_banner":"Compartida ( Desktop y Mobile )","ad_server_empresa":"Troop","alto":"1081","ancho":"1081","alto_mobile":null,"ancho_mobile":null,"image":"https://infobrisas-s3.cdn.net.ar/s3i233/2025/01/infobrisas/files/01/20/12059/0727178330ebde38503ba18352a7b207ca76ee55a99b4a15e900f913ab39dbde.webp","image_mobile":null,"url":"https://www.infobrisas.com/tag/26/la-ruta-del-helado","url_mobile":null,"target":"_blank","target_mobile":null}])
","ad_server_empresa":"Troop","alto":"250","ancho":"300","alto_mobile":null,"ancho_mobile":null,"image":"https://infobrisas-s3.cdn.net.ar/s3i233/2026/08/infobrisas/files/03/34/33456/ef7d4505a50bdd15ee1cfb967bff3aec5f2cec9d7c7078209559b2838b427b2f.webp","image_mobile":null,"url":"www.turismomardelplata.gob.ar","url_mobile":"www.turismomardelplata.gob.ar","target":"_blank","target_mobile":"_blank"}])